Raisin: Fest-, Tagesgeld, ETFs

Screenshots
Details
- Bewertung
- 4,1
- Version
- 5.52.0
- Entwickler
- Raisin SE
Wer Geld nicht einfach auf dem Girokonto liegen lassen möchte, landet schnell bei mehreren Baustellen: Tagesgeld für kurzfristige Rücklagen, Festgeld für einen festen Zeitraum und ETFs für langfristiges Investieren. Genau an dieser Stelle setzt Raisin: Fest-, Tagesgeld, ETFs an. Ich habe die App als Finanzanwendung von Raisin SE ausprobiert und finde den zentralen Ansatz überzeugend: Statt für jede Sparform eine eigene Lösung zu pflegen, bündelt sie verschiedene Wege zum Sparen, Investieren und zur Vorsorge in einer Oberfläche.
Das klingt zunächst nach einer bequemen Komplettlösung, ist aber nicht automatisch für jeden die beste Wahl. Die Stärke liegt vor allem darin, dass ich meine finanzielle Planung in unterschiedliche Ziele aufteilen kann. Gleichzeitig verlangt die App von mir, Zinsen, Laufzeiten, Risiken und Verfügbarkeit nicht einfach nebeneinanderzustellen, sondern bewusst zu vergleichen. Wer eine schnelle Entscheidung ohne Beschäftigung mit den Details erwartet, kann sich von der Auswahl eher überfordert fühlen.
Eine App für mehrere Sparziele statt eines einzigen Kontos
Die eigentliche Stärke: unterschiedliche Geldtöpfe zusammen denken
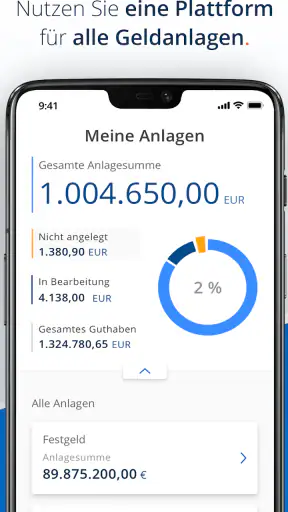
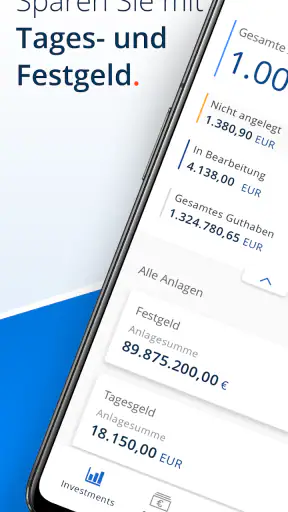
Im Alltag habe ich selten nur ein einziges Sparziel. Ein Teil des Geldes soll jederzeit erreichbar bleiben, ein anderer Teil darf für eine bestimmte Zeit festliegen, und für die Altersvorsorge kommt ein langfristiger Anlagehorizont infrage. Raisin versucht, diese Situationen in einer gemeinsamen Umgebung abzubilden. Die App deckt dabei Tagesgeld, Festgeld, ETFs und Rürup ab, also nicht nur klassische Bankeinlagen, sondern auch eine Möglichkeit für langfristige Vorsorge.
Der praktische Effekt ist größer, als es die kurze Store-Beschreibung vermuten lässt. Ich muss nicht ständig zwischen mehreren Bank-Apps, Notizen und Vergleichsseiten wechseln, wenn ich meine Sparplanung überprüfen möchte. Stattdessen kann ich zunächst überlegen, welche Aufgabe das Geld erfüllen soll, und anschließend die passende Produktart betrachten. Diese Reihenfolge ist wichtig: Nicht der höchste sichtbare Zinssatz sollte am Anfang stehen, sondern die Frage, ob ich das Geld kurzfristig brauche oder bewusst liegen lassen kann.
Gerade bei Festgeld macht diese Denkweise einen Unterschied. Ein attraktiver Zinssatz hilft mir wenig, wenn eine unerwartete Ausgabe ansteht und ich nicht an das Geld komme. Tagesgeld ist dafür flexibler, kann aber bei einer langfristigen Planung weniger verbindlich wirken. ETFs wiederum gehören in eine andere Risikoklasse als verzinste Einlagen. Die App kann diese Bereiche zusammenbringen, aber sie nimmt mir die Entscheidung nicht ab, welches Risiko zu meinem Ziel passt.
Was ich in der Oberfläche besonders nützlich finde
Mein wichtigster Tipp ist, die App nicht wie einen reinen Zinsvergleich zu benutzen. Ich würde zuerst drei konkrete Fragen notieren: Wie viel Geld brauche ich als Reserve? Welcher Betrag kann bis zu einem bestimmten Zeitpunkt unangetastet bleiben? Und welches Geld ist für einen deutlich längeren Zeitraum gedacht? Erst danach lohnt es sich, die jeweiligen Angebote und Anlageformen anzusehen.
Diese Vorgehensweise verhindert einen typischen Fehler: kurzfristig verfügbares Geld in eine langfristige Lösung zu stecken, nur weil die Darstellung auf den ersten Blick attraktiver wirkt. Umgekehrt muss nicht jeder Betrag auf dem Tagesgeldkonto bleiben. Wer bereits eine Notfallreserve hat, kann für weitere Ziele über Festgeld oder ETFs nachdenken. Die App ist deshalb besonders hilfreich, wenn ich meine Finanzen sortieren möchte und nicht bloß eine einzelne Kontofunktion suche.
Dass die Anwendung kostenlos angeboten wird, senkt die Einstiegshürde. Für mich bedeutet das allerdings nicht, dass die Nutzung ohne finanzielle Folgen ist. Die eigentlichen Unterschiede entstehen durch Produktbedingungen, Laufzeiten, mögliche Kosten und das jeweilige Risiko. Eine kostenlose App ist also nicht dasselbe wie eine kostenlose Geldanlage. Diese Trennung sollte man sich vor jeder Entscheidung bewusst machen.
So würde ich einen typischen Alltag mit der App organisieren
Stellen wir uns vor, ich möchte jeden Monat einen festen Betrag zurücklegen. Zuerst würde ich einen Teil als jederzeit erreichbare Reserve einplanen. Dieser Betrag gehört eher in eine flexible Lösung, weil eine Reparatur, eine Nachzahlung oder ein kurzfristiger Umzug nicht auf den Ablauf einer Festgeldlaufzeit warten kann. Danach würde ich prüfen, ob ein weiterer Betrag für einen bekannten Zeitraum entbehrlich ist. Dieser könnte für Festgeld infrage kommen, sofern der Zeitraum zu meiner Planung passt.
Für Geld, das ich nicht in den nächsten Jahren benötige, würde ich ETFs getrennt betrachten. Hier wäre mein Entscheidungsmaßstab nicht die kurzfristige Schwankung, sondern die Frage, ob ich Kurse zwischenzeitlich aushalten kann. Ein ETF ist keine Alternative zu einer Notfallreserve. Diese klare Trennung der Geldtöpfe ist für mich eine der wertvollsten Anwendungen der App, weil sie verhindert, dass alle Ziele mit demselben Produkt behandelt werden.
Wer zusätzlich für die Altersvorsorge plant, kann Rürup in die Überlegung einbeziehen. Diese Form der Vorsorge ist nicht einfach ein weiteres Tagesgeldkonto, sondern folgt anderen Regeln und passt nur zu bestimmten persönlichen und steuerlichen Situationen. Ich würde diesen Bereich daher nicht nebenbei anklicken, sondern erst prüfen, ob die langfristige Bindung und die eigene berufliche Situation dazu passen.
Der Vergleich mit den üblichen Alternativen
Die klassische Alternative besteht darin, Tagesgeld und Festgeld direkt bei einzelnen Banken zu führen und ETFs über ein Wertpapierdepot zu kaufen. Das kann sinnvoll sein, wenn ich bereits eine Bankbeziehung habe, deren Bedienung gut kenne, oder wenn ich meine Wertpapierauswahl möglichst unabhängig treffen möchte. Der Nachteil ist die Verteilung: Informationen, Zugangsdaten und Entscheidungen liegen dann an mehreren Stellen.
Raisin ist im Vergleich dazu stärker auf Bündelung ausgelegt. Ich bekomme eine gemeinsame Anlaufstelle für verschiedene Spar- und Anlageziele, was die Übersicht erleichtern kann. Dafür muss ich mich stärker in die Logik dieser Plattform einarbeiten und darf nicht annehmen, dass jedes Angebot automatisch zu meiner Situation passt. Ein spezialisiertes Depot kann für erfahrene ETF-Anleger mehr Auswahl und mehr Kontrolle bieten. Eine einzelne Hausbank kann dagegen angenehmer sein, wenn mir persönliche Beratung oder eine bereits vertraute Verwaltung wichtiger ist als die zentrale Übersicht.
Für Einsteiger sehe ich den größten Vorteil darin, dass die App die Unterschiede zwischen kurzfristigem Sparen, gebundenem Sparen und langfristigem Investieren überhaupt nebeneinander sichtbar macht. Für sehr erfahrene Anleger kann genau diese Bündelung weniger entscheidend sein. Wer bereits einen klaren ETF-Plan hat und nur eine bestimmte Wertpapierfunktion benötigt, braucht möglicherweise nicht die zusätzlichen Bereiche für Tagesgeld, Festgeld oder Rürup.
Wo die Auswahl zur echten Herausforderung wird
Mehr Möglichkeiten bedeuten nicht automatisch mehr Klarheit. Wenn ich mehrere Produkte mit unterschiedlichen Laufzeiten, Zinssätzen und Bedingungen sehe, kann die Entscheidung anstrengender werden als bei einem einzigen Konto. Besonders bei Festgeld sollte ich nicht nur auf die Rendite schauen, sondern auch auf den Zeitpunkt, an dem ich wieder über das Geld verfügen kann. Ein Kalender mit den erwarteten Fälligkeiten ist dafür hilfreicher als eine spontane Auswahl in der App.
Bei ETFs kommt eine weitere Ebene hinzu. Die Darstellung eines Produkts kann mir Orientierung geben, ersetzt aber nicht mein Verständnis für Wertschwankungen, Anlagehorizont und die Zusammensetzung des Fonds. Ich würde daher niemals Geld, das ich bald für Miete, Steuern oder eine größere Anschaffung brauche, nur wegen einer übersichtlichen Oberfläche in einen ETF verschieben.
Auch die Vorsorgeoption Rürup verlangt besondere Aufmerksamkeit. Sie kann für manche Menschen interessant sein, ist aber kein universeller Baustein für jeden. Wer flexibel bleiben möchte oder seine Altersvorsorge noch nicht strukturiert hat, sollte diesen Bereich nicht als schnelle Ergänzung zu Tagesgeld und ETFs behandeln. Für mich ist das ein klarer Punkt, an dem eine Beratung oder eine gründliche eigene Prüfung sinnvoller sein kann als ein schneller Abschluss.
Für wen Raisin besonders gut passt
Am meisten profitieren meiner Einschätzung nach Menschen, die mehrere finanzielle Ziele gleichzeitig verfolgen und dafür bisher verschiedene Lösungen nutzen. Dazu gehören etwa Berufstätige, die eine Reserve aufbauen, einen mittleren Sparbetrag für ein konkretes Ziel zurücklegen und zusätzlich langfristig investieren möchten. Die gemeinsame Oberfläche kann helfen, diese Pläne gedanklich zu trennen, ohne sie komplett an unterschiedlichen Orten zu verwalten.
Auch für Nutzer, die sich erstmals mit dem Unterschied zwischen Tagesgeld, Festgeld und ETFs beschäftigen, ist der Ansatz nützlich. Die App macht deutlich, dass Sparen nicht nur eine Frage des Zinssatzes ist. Verfügbarkeit, Laufzeit und Risiko gehören genauso zur Entscheidung. Ich würde Einsteigern trotzdem empfehlen, nicht alle Bereiche gleichzeitig zu nutzen. Ein sauber eingerichteter Notgroschen ist ein besserer Anfang als ein unübersichtlicher Mix aus mehreren Produkten.
Weniger geeignet ist die Anwendung für Menschen, die keinerlei Bindung akzeptieren oder bei jeder Anlageentscheidung eine persönliche Betreuung erwarten. Wer jederzeit frei über jeden Euro verfügen möchte, sollte Festgeld besonders kritisch prüfen. Wer bei ETFs schon eine sehr genaue Strategie mit einem spezialisierten Depot umsetzt, könnte die zusätzlichen Sparbereiche als unnötige Erweiterung empfinden.
Technischer Rahmen und mein Eindruck von der Reife
Die App ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab null Jahren an ein allgemeines Publikum. Sie wurde am 6. Juli 2020 veröffentlicht und wird von Raisin SE entwickelt. Mit der aktuellen Version 5.52.0 wirkt sie wie ein laufend gepflegtes Werkzeug und nicht wie ein einmalig veröffentlichtes Vergleichsfenster.
Ihre Verbreitung ist ebenfalls ein Hinweis darauf, dass sie nicht nur für eine kleine Nische gedacht ist: Im Store kommt sie auf über eine Million Installationen. Die durchschnittliche Bewertung liegt bei 4,1 aus rund 11.000 Bewertungen; zusätzlich sind 963 Rezensionen sichtbar. Diese Zahlen ersetzen keine eigene Prüfung, zeigen aber, dass die Anwendung bereits von vielen Menschen ausprobiert wird.
Für die Nutzung ist ein Gerät mit mindestens iOS oder Android in Version 10 erforderlich. Entscheidend ist für mich weniger die technische Einstiegshürde als die Qualität der eigenen Vorbereitung. Eine moderne Oberfläche kann nur so gut sein wie die Finanzentscheidung, die ich darin treffe. Gerade bei Geldanlagen sollte ich mir Zeit für die Bedingungen nehmen, auch wenn die App den Weg dorthin einfach gestaltet.
Mein Urteil nach der praktischen Betrachtung
Raisin ist für mich vor allem dann stark, wenn ich verschiedene Geldziele in einer Umgebung ordnen möchte. Die Kombination aus Tagesgeld, Festgeld, ETFs und Rürup macht die App vielseitiger als eine reine Tagesgeldlösung und übersichtlicher als eine Sammlung völlig getrennter Angebote. Der eigentliche Mehrwert liegt nicht darin, dass jede Entscheidung automatisch einfacher wird, sondern darin, dass ich meine Entscheidungen an einem Ort miteinander vergleichen kann.
Ich würde die Anwendung einem Freund empfehlen, der seine Geldanlage bisher ungeordnet behandelt und einen klareren Ablauf sucht: Reserve festlegen, verfügbare und gebundene Beträge trennen, langfristige Anlagen separat bewerten und erst danach konkrete Produkte auswählen. Dabei sollte man sich nicht vom kostenlosen Zugang oder einer auffälligen Rendite blenden lassen. Die beste Nutzung beginnt mit dem Zweck des Geldes, nicht mit dem höchsten sichtbaren Wert.
Mein abschließender Eindruck fällt deshalb positiv, aber bewusst nüchtern aus. Die App ist keine Abkürzung um Risiko, Laufzeit oder Vorsorgefragen herum. Sie ist ein praktischer Mittelpunkt für Menschen, die Tages- und Festgeld mit ETFs oder einer Rürup-Lösung in Beziehung setzen möchten. Wer diese Unterschiede ernst nimmt, kann von der gebündelten Organisation profitieren. Wer dagegen nur ein vollständig flexibles Konto oder ein hochspezialisiertes ETF-Depot sucht, findet bei einer jeweils darauf konzentrierten Alternative wahrscheinlich die passendere Erfahrung.


